

Finax: Inwestuj w fundusze ETF
autorstwa Finax, o.c.p., a.s.
4,8
- Bezpieczeństwo
- 100% Safe
- Kategoria
- Finanse
- Oceny
- 4,8
- Cena
- Free
- Pobierz
- 100.00K
Ta aplikacja jest bezpieczna, niezawodna i bezpłatna w instalacji. Możesz ją szybko pobrać bez ryzyka zainfekowania złośliwym oprogramowaniem.
Zrzuty ekranu
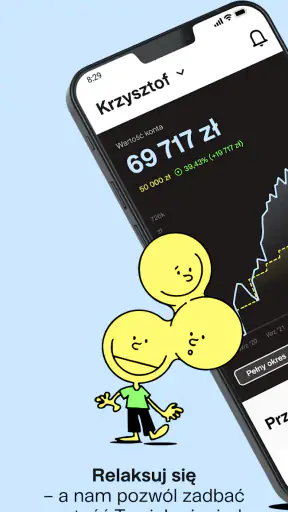
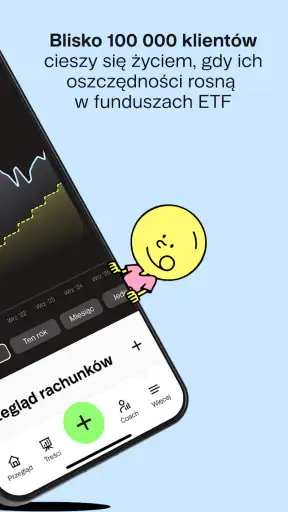
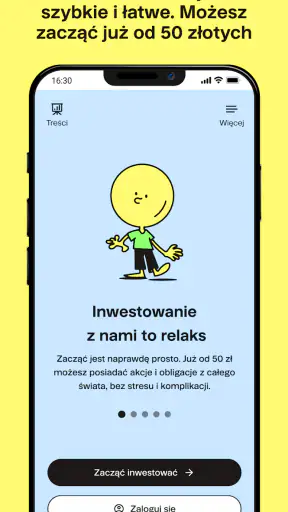
 Analiza autorstwa Getfullapps
Najważniejszą obietnicą aplikacji Finax: Inwestuj w fundusze ETF jest uproszczenie wejścia w globalne inwestowanie. Zamiast samodzielnie wybierać pojedyncze spółki, śledzić wiadomości z wielu rynków i pilnować proporcji między aktywami, użytkownik korzysta z rozwiązania opartego na funduszach ETF. W praktyce oznacza to mniej decyzji podejmowanych pod wpływem emocji i łatwiejsze traktowanie inwestowania jako długoterminowego planu, a nie codziennego zajęcia.
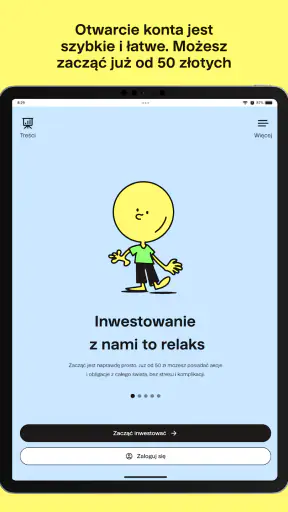
Po kilku sesjach z aplikacją widzę, że jej największą siłą nie jest efektowny interfejs, lecz ograniczenie liczby rzeczy, które trzeba zrobić samemu. To aplikacja finansowa firmy Finax, o.c.p., a.s., dostępna bez opłat za pobranie i przeznaczona dla osób, które chcą zacząć od stosunkowo małej kwoty. W sklepie pojawia się informacja o dostępie do globalnych akcji już od 50 zł, co dobrze oddaje jej próg wejścia, choć sama kwota nie powinna być powodem do pomijania zasad ryzyka.
Połączenie z siecią jako część procesu
W aplikacji inwestycyjnej dostęp do internetu ma znaczenie przede wszystkim wtedy, gdy chcę sprawdzić stan portfela, przejść przez informacje o planie lub wykonać czynność związaną z kontem. Nie traktuję jej jak notatnika, do którego zaglądam bez względu na sytuację: przy decyzjach finansowych potrzebuję aktualnego widoku i spokojnej chwili, a nie pobieżnego rzutu oka w trakcie przejazdu.
To zmienia mój sposób korzystania z Finax. Zamiast otwierać ją odruchowo wiele razy dziennie, wybieram moment, gdy mam stabilne połączenie i mogę przeczytać szczegóły bez pośpiechu. Przy słabym zasięgu lepiej odłożyć działanie niż wielokrotnie naciskać przyciski i później zastanawiać się, czy polecenie zostało przyjęte.
Jedna główna funkcja: inwestowanie bez wybierania pojedynczych akcji
W klasycznym podejściu początkujący inwestor musi zdecydować, co kupić, kiedy to zrobić i jak rozłożyć środki. Przy pojedynczych akcjach dochodzi jeszcze konieczność obserwowania wyników konkretnych przedsiębiorstw. ETF-y zmieniają punkt ciężkości: zamiast obstawiać jedną firmę, kupuje się udział w szerszym koszyku aktywów. To nie usuwa ryzyka, ale może ograniczyć zależność od losów jednej spółki.
Finax kieruje uwagę na proces, nie na ciągłe handlowanie. To ważna różnica w porównaniu z aplikacjami maklerskimi, które pokazują wykresy, notowania i mnóstwo instrumentów, zachęcając użytkownika do samodzielnego podejmowania każdej decyzji. Tutaj wygoda ma polegać na tym, że inwestor nie musi codziennie zastanawiać się, czy właśnie trafił na dobry moment.
Największą korzyścią jest zdjęcie z użytkownika części ciężaru decyzyjnego, ale nie zdjęcie odpowiedzialności za ryzyko. Nadal trzeba wiedzieć, na jak długo odkłada się pieniądze, jaką stratę można zaakceptować i czy środki będą potrzebne w najbliższym czasie. ETF nie jest lokatą ani kontem oszczędnościowym. Aplikacja może uporządkować inwestowanie, lecz nie zagwarantuje zysku.
Artykuły, które warto przeczytać w następnej kolejności

Magic Tiles 3 zamienia krótką przerwę w próbę rytmu

WhatsApp rośnie dzięki rozmowom, które skupiają całe życie towarzyskie

Vehicle Masters nagradza cierpliwość i precyzję za kierownicą

Clash Royale pod presją: co się dzieje po błędzie, przerwaniu meczu i utracie połączenia

Amazon Zakupy: kiedy przyjedzie paczka? Śledzenie przesyłki w praktyce

Ludo King® i przyszłość planszówek na telefon: sama kostka już nie wystarczy
To podejście spodobało mi się szczególnie dlatego, że nie wymaga udawania eksperta. Osoba rozpoczynająca przygodę z rynkiem nie musi znać symboli wszystkich funduszy ani rozumieć każdego wykresu przed wykonaniem pierwszego kroku. Jednocześnie nie oznacza to, że warto klikać bez czytania. Najpierw trzeba zrozumieć wybrany cel i zaakceptować, że wartość inwestycji może się zmieniać.
Co ta prostota zmienia w codziennym korzystaniu
W typowej aplikacji maklerskiej użytkownik może spędzić dużo czasu na porównywaniu spółek, analizowaniu świec i reagowaniu na nagłówki prasowe. Finax ma sens dla kogoś, kto chce ograniczyć takie zachowania. Zamiast pytać „co kupić dzisiaj?”, łatwiej przejść do pytania „czy mój plan jest nadal odpowiedni?”. To zdrowszy sposób myślenia dla osoby budującej kapitał przez lata.
Warto jednak zauważyć drugą stronę tej prostoty. Osoba, która chce sama wybierać konkretne firmy, ustalać precyzyjne proporcje albo szybko reagować na wydarzenia rynkowe, może uznać aplikację za zbyt ograniczoną. To nie jest narzędzie stworzone przede wszystkim do aktywnego tradingu. Jego sens pojawia się wtedy, gdy wygoda i konsekwencja są ważniejsze niż pełna kontrola nad każdym zleceniem.
Telefon w ruchu nie jest dobrym miejscem na ważną decyzję
Na ekranie telefonu łatwo szybko sprawdzić, co dzieje się z inwestycją, ale mały ekran sprzyja skrótom. Gdy przeglądam informacje w kolejce albo między przystankami, mogę przeoczyć szczegół, który na większym ekranie zauważyłbym od razu. Dlatego mobilność traktuję jako wygodę dostępu, nie zachętę do podejmowania decyzji w biegu.
Praktyczny rytm to osobne krótkie sprawdzenie postępu oraz rzadsza, uważniejsza weryfikacja celu, kwoty wpłat i akceptowanego ryzyka. Te dwa zadania łatwo pomylić: częste oglądanie wartości portfela może budzić niepokój, choć nie dostarcza nowej wiedzy potrzebnej do zmiany planu. Jeśli akurat jestem poza domem i nie mam czasu na lekturę, wolę wrócić do aplikacji później.
Jak wygląda korzystanie z rozwiązania w praktyce
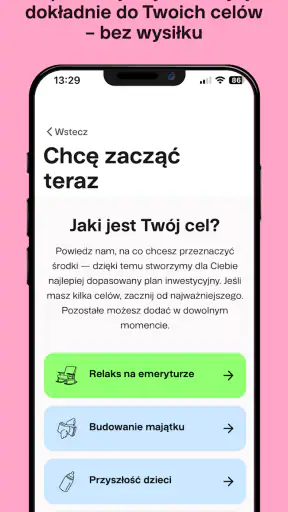
Po uruchomieniu warto podejść do aplikacji spokojnie, bez traktowania jej jak gry z natychmiastową nagrodą. Najpierw trzeba określić, po co inwestujemy. Inaczej wygląda odkładanie na odległy cel, inaczej budowanie dodatkowego kapitału, a jeszcze inaczej próba pomnożenia pieniędzy, które mogą być potrzebne za kilka miesięcy. Ten etap jest ważniejszy niż samo rozpoczęcie wpłat.
Najbardziej praktyczny workflow widzę w trzech krokach. Najpierw ustalam stałą kwotę, która nie narusza budżetu domowego. Następnie wybieram rytm wpłat, który da się utrzymać również w słabszym miesiącu. Na końcu zaglądam do aplikacji tylko wtedy, gdy chcę sprawdzić postęp albo ocenić, czy mój cel i tolerancja ryzyka nadal są aktualne.
To może brzmieć banalnie, ale właśnie regularność jest tu trudniejsza niż pierwsza wpłata. Początkujący często zaczynają od zbyt ambitnej kwoty, a później rezygnują przy pierwszym większym wydatku. Lepszy jest plan skromniejszy, lecz możliwy do utrzymania. W przypadku rozwiązania opartego na ETF-ach cierpliwość ma większe znaczenie niż częste zaglądanie do aplikacji.
Przydatną praktyką jest oddzielenie pieniędzy inwestowanych od poduszki bezpieczeństwa. Jeśli nie mam odłożonych środków na nagłe rachunki, nie powinienem traktować funduszu ETF jako awaryjnego konta. Sprzedaż inwestycji w niekorzystnym momencie może oznaczać realną stratę. Finax nie zmienia tej zasady, nawet jeśli cały proces wygląda prosto.
Realny scenariusz: regularne odkładanie bez codziennego śledzenia rynku
Wyobraźmy sobie osobę, która otrzymuje wynagrodzenie raz w miesiącu i chce odkładać część pieniędzy na odległy cel. Po opłaceniu rachunków i zachowaniu rezerwy ustala kwotę, której brak nie zaburzy domowego budżetu. Zamiast co miesiąc zastanawiać się, czy rynek jest akurat drogi, traktuje wpłatę jako element planu.
W takim scenariuszu aplikacja jest najbardziej użyteczna jako narzędzie dyscypliny. Użytkownik nie musi reagować na każdą obniżkę ani ekscytować się każdym wzrostem. Sprawdza, czy wpłaty są wykonywane, czy wybrany cel nadal odpowiada jego sytuacji i czy nie zmieniły się jego potrzeby finansowe. To podejście może być mniej emocjonujące, ale właśnie dlatego łatwiej je utrzymać.
Dobrym zwyczajem jest również zapisywanie własnych powodów rozpoczęcia inwestowania. Gdy rynek spada, taka notatka pomaga przypomnieć sobie, że plan miał charakter długoterminowy. Nie chroni przed stratą, ale może ograniczyć impulsywną sprzedaż wywołaną jednym trudnym tygodniem.
Jeżeli pieniądze będą potrzebne niedługo, sytuacja wygląda inaczej. Wtedy większe znaczenie ma stabilność i dostępność środków niż możliwość uczestniczenia we wzroście globalnego rynku. W takim przypadku zwykłe konto oszczędnościowe lub lokata mogą być lepszym wyborem niż aplikacja inwestycyjna.
Co warto sprawdzić przed pierwszą wpłatą
Przed rozpoczęciem należy przeczytać informacje dotyczące wybranego rozwiązania, poziomu ryzyka i sposobu działania portfela. Nie warto zakładać, że słowo „globalne” oznacza równomierny udział każdego kraju, sektora i waluty. Szeroka ekspozycja może poprawiać dywersyfikację, ale nadal podlega wahaniom rynkowym.
Trzeba też rozróżnić wygodę od bezkosztowości. Sama aplikacja jest bezpłatna, lecz inwestowanie w fundusze może wiązać się z kosztami opisanymi w warunkach usługi. Przed zaakceptowaniem planu sprawdziłbym wszystkie opłaty, sposób ich naliczania oraz zasady wypłaty środków. To jedna z tych czynności, które zajmują mniej czasu niż późniejsze rozczarowanie.
Wersja 5.0.3 pokazuje, że aplikacja jest rozwijanym produktem, ale numer wersji nie powinien zastępować własnej oceny. Po instalacji sprawdziłbym, czy interfejs jest dla mnie zrozumiały, czy informacje o portfelu są wystarczające i czy proces przechodzenia między ekranami nie powoduje wątpliwości. W finansach nawet drobna niejasność jest powodem, by zatrzymać się i doczytać.
Co zrobić, gdy połączenie przerwie się w trakcie korzystania
Przy problemie z siecią najrozsądniej jest nie ponawiać pochopnie tej samej czynności. Najpierw sprawdzam, czy połączenie wróciło, a potem ponownie otwieram aplikację i weryfikuję bieżący stan, zanim cokolwiek zatwierdzę. Taka kolejność ogranicza ryzyko pomyłki wynikającej z niepewności, czy poprzednia próba została zakończona.
Warto też nie planować wpłaty w ostatniej chwili, jeśli środki mają być częścią konkretnego harmonogramu. Wygodniej załatwić ją wtedy, gdy mam stabilne połączenie i czas sprawdzić potwierdzenie. To nie jest wada wyjątkowa dla Finax, lecz rozsądna zasada przy obsłudze pieniędzy przez telefon.
Najlepsze zastosowanie i najważniejsze kompromisy
Najlepszym odbiorcą jest dla mnie początkujący inwestor, który chce uzyskać szeroką ekspozycję rynkową, ale nie chce samodzielnie wybierać wielu pojedynczych akcji. Aplikacja może pasować także osobie, która ma regularny dochód, myśli długoterminowo i potrzebuje prostego schematu, aby nie wydawać całej nadwyżki na bieżące przyjemności.
Próg rozpoczęcia od 50 zł jest praktyczny, bo pozwala przetestować cały proces bez angażowania dużej części oszczędności. Nie należy jednak mylić niskiego progu z niskim ryzykiem. Mała wpłata ogranicza kwotę potencjalnej straty, ale nie zmienia charakteru inwestycji. To nadal pieniądze wystawione na działanie rynku.
Największy kompromis dotyczy kontroli. W zamian za prostotę użytkownik rezygnuje z części swobody, którą daje rachunek maklerski. Nie każdy będzie chciał, aby proces inwestowania był tak uporządkowany. Dla jednych to ulga, dla innych ograniczenie. Jeśli ktoś ma już wiedzę, samodzielnie buduje portfel i chce wybierać konkretne ETF-y, tradycyjny broker może dać mu więcej możliwości.
Drugim kompromisem jest czas. Automatyzacja i spokojne podejście wymagają cierpliwości. Osoba oczekująca szybkiego wyniku może uznać, że aplikacja niewiele robi, bo nie dostarcza ciągłej dawki emocji. To jednak nie wada w klasycznym znaczeniu, tylko konsekwencja przyjętej filozofii. Narzędzie jest mocniejsze jako pomoc w utrzymaniu planu niż jako centrum codziennej obserwacji rynku.
Trzecia rzecz to edukacja. Prosty interfejs ułatwia start, ale nie powinien zwalniać z poznania podstaw. Trzeba rozumieć różnicę między inwestowaniem a oszczędzaniem, wiedzieć, czym jest dywersyfikacja i zaakceptować możliwość spadków. Jeśli ktoś nie jest gotowy na te podstawy, lepiej najpierw uporządkować finanse osobiste, a dopiero później inwestować.
Kiedy wybrałbym inną opcję
Nie poleciłbym Finax osobie, która chce codziennie kupować i sprzedawać akcje, polować na krótkoterminowe okazje albo samodzielnie dobierać każdy instrument. Dla takiego użytkownika aplikacja może być zbyt spokojna i zbyt mało elastyczna. Lepsze będzie narzędzie maklerskie z szerszym wyborem aktywów oraz większą kontrolą nad zleceniami.
Nie wybrałbym jej również jako zamiennika funduszu awaryjnego. Jeśli pieniądze mogą być potrzebne na naprawę samochodu, leczenie lub utrzymanie w okresie bez pracy, powinny znajdować się w miejscu o łatwym dostępie i mniejszej zmienności. Inwestycje długoterminowe nie są dobrym schowkiem na środki, które mogą być potrzebne jutro.
Ostrożność zaleciłbym też osobie, która chce inwestować pożyczone pieniądze. Nawet szeroko rozłożony portfel może czasowo tracić na wartości, a konieczność spłaty zadłużenia nie znika razem ze spadkiem rynku. Aplikacja nie rozwiązuje problemu zbyt wysokiego ryzyka wynikającego z samego źródła pieniędzy.
Dla kogo prostota naprawdę ma wartość
Pozytywnie oceniam Finax przede wszystkim jako narzędzie dla ludzi, którzy wcześniej odkładali decyzję o inwestowaniu, bo liczba możliwości ich przytłaczała. Zamiast zaczynać od analizy setek spółek, mogą skoncentrować się na celu, budżecie i horyzoncie czasowym. To konkretna pomoc psychologiczna, nie tylko techniczna.
Wartość zyskuje także ktoś, kto zna swoje słabości. Jeśli wiem, że reaguję nerwowo na każdą wiadomość gospodarczą albo mam skłonność do częstych zmian planu, ograniczenie liczby decyzji może działać na moją korzyść. Nie zastąpi rozsądku, ale utrudni podejmowanie przypadkowych ruchów.
Z aplikacji mogą skorzystać również osoby, które chcą zacząć małymi krokami i dopiero z czasem zwiększać wpłaty. W takim przypadku rozsądniej jest obserwować własną reakcję na wahania wartości niż od razu angażować znaczną część oszczędności. Pierwsze miesiące powinny służyć poznaniu procesu i własnej tolerancji ryzyka.
Nie traktowałbym natomiast wysokiej oceny użytkowników jako argumentu, który zastępuje dopasowanie produktu do osobistej sytuacji. Finax ma średnią 4,8 na podstawie około 4,3 tysiąca ocen, a liczba instalacji przekracza 100 tysięcy, więc zainteresowanie jest wyraźne. Popularność mówi jednak więcej o doświadczeniu szerokiej grupy niż o tym, czy rozwiązanie będzie właściwe dla mnie.
Świadome korzystanie z danych i powiadomień
Przy aplikacji finansowej warto ograniczyć impulsy, które skłaniają do sprawdzania portfela bez konkretnego powodu. Jeśli telefon często przyciąga moją uwagę, ustalam własną porę na kontrolę inwestycji zamiast zaglądać do niej za każdym razem, gdy mam wolną chwilę. Dzięki temu zmiany wartości nie przejmują niepotrzebnie całego dnia.
Podczas korzystania przez sieć komórkową dobrze zachować zwykłą ostrożność: nie zatwierdzać operacji, gdy ekran jest widoczny dla osób obok, i nie wpisywać danych w pośpiechu. To proste nawyki, ale przy finansach ważniejsze niż szybkie przejście przez kolejne ekrany. W razie wątpliwości lepiej przerwać i wrócić do sprawy w spokojniejszych warunkach.
Moja ocena po sprawdzeniu całego podejścia
Finax: Inwestuj w fundusze ETF podoba mi się wtedy, gdy traktuję je jako spokojny system do długoterminowego odkładania, a nie jako aplikację do poszukiwania szybkiego zysku. Najważniejsza funkcja działa najlepiej właśnie przez to, czego nie wymaga: nie muszę wybierać pojedynczych spółek, reagować na każdy nagłówek ani budować skomplikowanej strategii od pierwszego dnia.
Jednocześnie prostota nie powinna usypiać czujności. Przed rozpoczęciem sprawdziłbym koszty, zasady działania wybranego rozwiązania, dostęp do pieniędzy i własny horyzont inwestycyjny. Ustaliłbym też kwotę, której nie będę potrzebować w najbliższym czasie. Takie przygotowanie jest ważniejsze niż sam fakt, że aplikację można pobrać bez opłat.
Produkt jest dostępny dla użytkowników od PEGI 3, działa na urządzeniach z systemem Android od wersji 7.0 i należy do kategorii finansowej. To szeroka dostępność techniczna, ale decyzja o inwestowaniu nadal powinna zależeć od dojrzałości finansowej, nie od łatwości instalacji.
Moja rekomendacja jest więc warunkowa, lecz pozytywna. Jeśli chcesz zacząć inwestować w globalny rynek, cenisz automatyzację i potrafisz myśleć długoterminowo, Finax może być wygodniejszym początkiem niż samodzielne wybieranie akcji. Jeśli potrzebujesz pełnej kontroli, szybkich transakcji albo bezpiecznego miejsca na krótkoterminowe oszczędności, poszukałbym innego rozwiązania. Najlepiej sprawdza się tu nie aktywność, lecz konsekwencja: ustalić rozsądny plan, rozumieć ryzyko i dać mu czas.
Zalety
- Automatyczne inwestowanie ułatwia regularne budowanie kapitału.
- Portfele ETF zapewniają szeroką dywersyfikację na wielu rynkach.
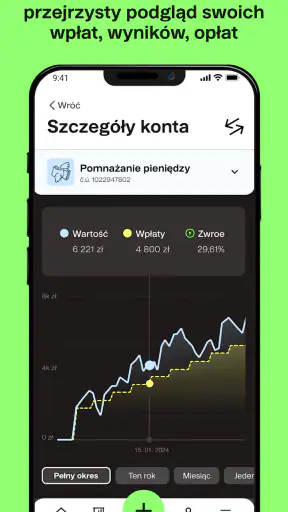
- Aplikacja prezentuje wyniki inwestycji w przejrzysty sposób.
- Możliwość rozpoczęcia inwestowania od stosunkowo niewielkich kwot.
- Finax zajmuje się rebalancingiem portfela bez działań użytkownika.
Wady
- Opłaty za zarządzanie mogą być wyższe niż przy samodzielnym zakupie ETF-ów.
- Wypłata środków nie odbywa się natychmiastowo.
- Brakuje pełnej swobody wyboru pojedynczych ETF-ów.
- Wartość portfela może spadać wraz z sytuacją na rynkach.
- Oferta inwestycyjna jest mniej elastyczna dla doświadczonych inwestorów.
Często zadawane pytania dotyczące Finax: Inwestuj w fundusze ETF
Czym jest Finax i jak działa inwestowanie w fundusze ETF?
Finax to aplikacja inwestycyjna, która umożliwia lokowanie pieniędzy w portfelach zbudowanych głównie z funduszy ETF. Po wypełnieniu ankiety dotyczącej celu, doświadczenia i poziomu akceptowanego ryzyka platforma pomaga dobrać odpowiednią strategię. Wpłacone środki są następnie inwestowane zgodnie z wybranym profilem, bez konieczności samodzielnego wybierania pojedynczych akcji.
Czy korzystanie z aplikacji Finax jest bezpieczne?
Finax działa jako regulowana firma inwestycyjna, a środki klientów powinny być przechowywane i obsługiwane zgodnie z obowiązującymi przepisami rynku finansowego. Warto jednak pamiętać, że bezpieczeństwo techniczne aplikacji nie oznacza gwarancji zysku. Wartość ETF-ów może spadać, dlatego przed rozpoczęciem inwestowania należy zapoznać się z regulaminem, informacjami o ryzyku oraz zasadami ochrony aktywów.
Ile pieniędzy trzeba wpłacić, aby rozpocząć inwestowanie w Finax?
Minimalna kwota rozpoczęcia inwestowania może zależeć od aktualnej oferty Finax, rodzaju produktu oraz kraju rejestracji użytkownika. Aplikacja prowadzi przez proces zakładania konta i przedstawia wymagania przed dokonaniem wpłaty. Przed rozpoczęciem warto sprawdzić także minimalne dopłaty, ewentualne opłaty za zarządzanie oraz to, czy regularne inwestowanie jest obowiązkowe, czy pozostaje dobrowolne.
Jakie opłaty pobiera Finax za inwestowanie w ETF-y?
Korzystanie z Finax może wiązać się z opłatą za zarządzanie portfelem, a także z kosztami zawartymi w samych funduszach ETF. Dokładna wysokość opłat może zależeć od wybranego rozwiązania, wartości aktywów i aktualnego cennika. Przed wpłatą pieniędzy należy sprawdzić wszystkie koszty, ponieważ nawet niewielkie opłaty, naliczane przez długi czas, mogą wpływać na końcowy wynik inwestycji.
Czy w Finax można wypłacić pieniądze w dowolnym momencie?
W większości przypadków użytkownik może złożyć dyspozycję wypłaty środków, jednak realizacja nie zawsze odbywa się natychmiast. Konieczna może być sprzedaż części jednostek ETF, rozliczenie transakcji i przekazanie pieniędzy na zweryfikowany rachunek bankowy. Czas wypłaty oraz ewentualne ograniczenia warto sprawdzić w aktualnych warunkach usługi. Należy też pamiętać, że przy niekorzystnej sytuacji rynkowej wypłata może oznaczać realizację straty.

Finax: Inwestuj w fundusze ETF
Ta witryna zawiera niezależne informacje o aplikacjach innych firm i nie jest powiązana z żadną z prezentowanych tu aplikacji ani nie jest ich właścicielem, deweloperem czy dystrybutorem. Nazwy aplikacji, logotypy i znaki towarowe należą do ich właścicieli. Dane dewelopera podano w celach informacyjnych. Skontaktuj się bezpośrednio z deweloperem za pośrednictwem adresu app@finax.eu, odwiedź stronę https://www.finax.eu lub zapoznaj się z jego https://www.finax.eu/en/blog/privacy-policy?preview=true.










